
对于计划在墨西哥布局产能、就近服务北美客户的中国制造企业而言,核心问题已经从“是否进入墨西哥”,逐步转向“在哪里落地、以什么方式落地”。
在墨西哥主要制造业州的初步筛选中,塔毛利帕斯州通常会进入候选范围。其价值并不在于某一项单独指标,而在于边境区位、产业基础、亚洲供应链联系以及工业地产条件的组合。
以下从几个与制造业选址直接相关的维度作简要分析。
塔毛利帕斯州:区位条件
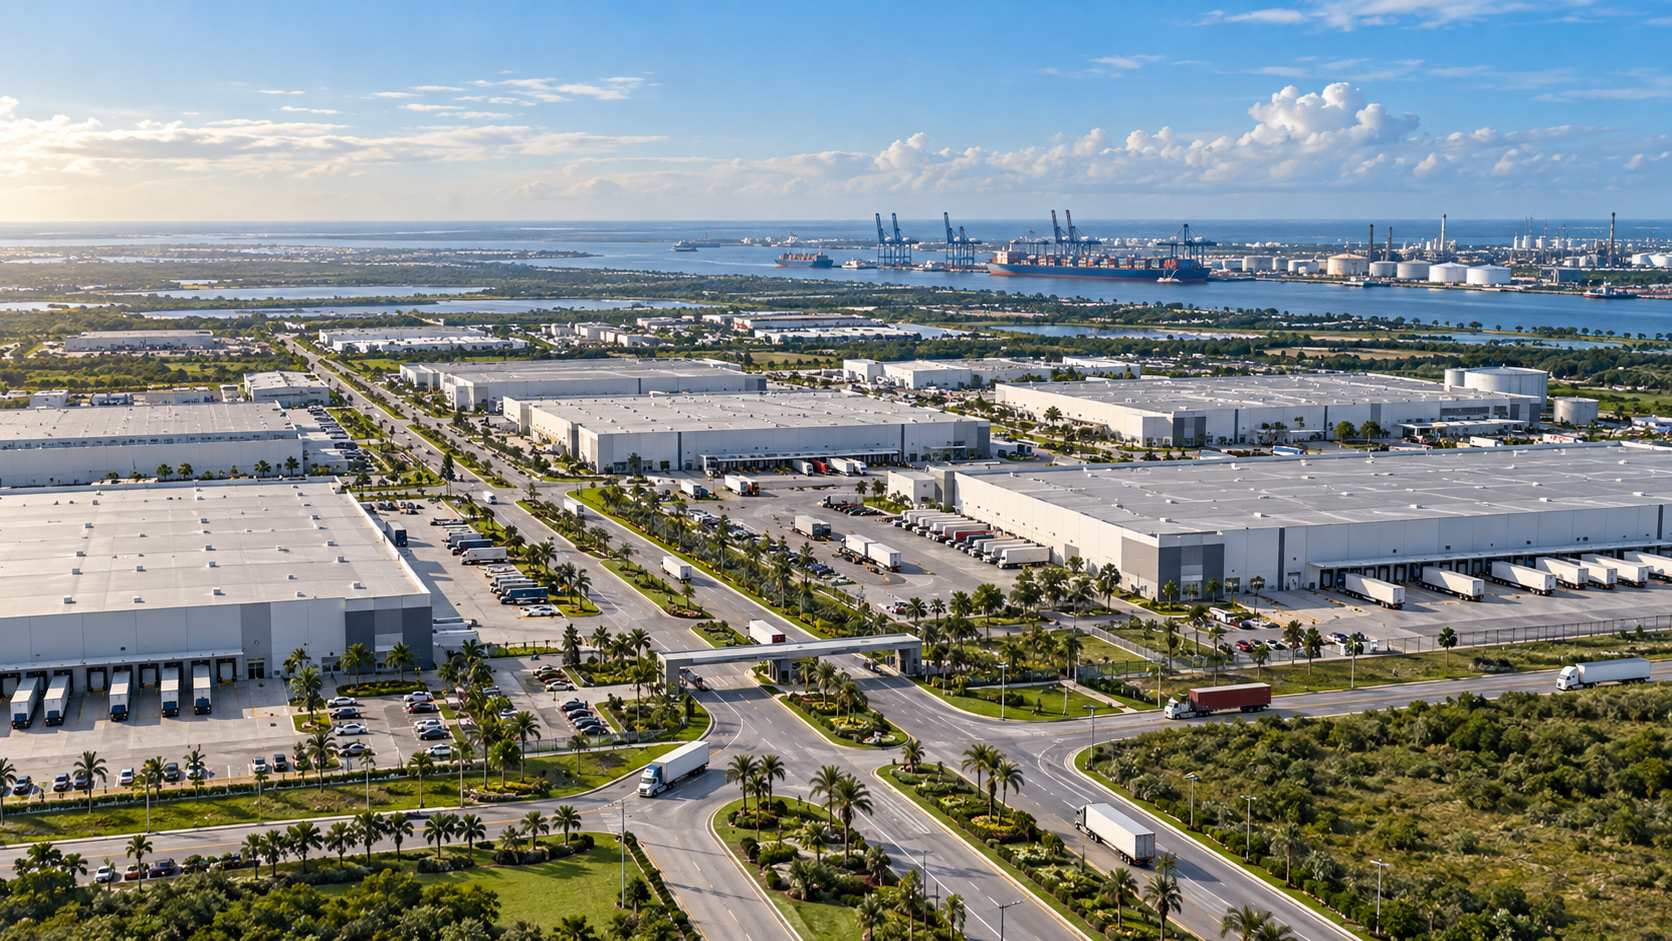
塔毛利帕斯州同时具备两类重要物流通道:美墨陆路边境和墨西哥湾港口。不少制造业州需要通过跨州运输才能连接其中一类通道,而塔毛利帕斯州在州内即可同时获得两者。
新拉雷多是美墨边境最大的陆路贸易口岸之一,经“世界贸易桥”通行的货物约占美墨陆路贸易的40%,其海关征税额居墨西哥首位。州南部的阿尔塔米拉港则是墨西哥第四大集装箱港,可通过海运连接125个以上港口。
从生产要素看,该州拥有172万经济活动人口,是墨西哥边境地区规模较大的劳动力市场之一;雷诺萨、马塔莫罗斯和新拉雷多拥有数十年的出口制造基础。目前全州登记外资企业约967家,产业主要集中于汽车零部件、电子、医疗器械和家电等领域。
与中国及亚洲的供应链联系
从贸易结构看,塔毛利帕斯州与亚洲的联系并非始于近年的新投资,而是长期存在于工业供应链之中。
2024年,该州47.9%的进口来自亚洲,其中23.8%来自中国。中国已是塔毛利帕斯州第二大单一进口来源国,进口规模高于日本和韩国。与此同时,该州95.4%的出口流向美国。
这一贸易结构具有较强的制造业特征:来自中国及其他亚洲国家的零部件和中间品进入当地工厂,经加工、系统集成后,再以更高附加值产品进入北美市场。
值得关注的是,贸易和供应链联系已经较为深入,但中国资本在当地制造业投资中的占比仍然较低。换言之,塔毛利帕斯州与中国目前的经济联系,更多体现在供应链和贸易层面,尚未形成与其贸易规模相匹配的本地制造产能。
工业地产市场与落地路径
具体到项目执行,工业地产只是选址决策的一部分。
我们在《塔毛利帕斯州工业市场与选址简报》中进一步分析了该州按产品及来源国划分的对外贸易结构、与中国及亚洲供应链的联系、产业生态、外商直接投资,以及新拉雷多工业地产市场。
截至2026年上半年,新拉雷多工业地产存量约109万平方米,空置率约12.6%,挂牌租金约为6.71美元/平方米/月。与墨西哥部分供应紧张的工业市场相比,当地目前拥有相对充足的可租赁空间。
报告同时梳理了三类常见落地路径:现有厂房租赁、定制建造(build-to-suit,BTS)以及购地自建,并根据项目规模、投产周期和基础设施需求给出相应的指示性周期。
对于正在开展墨西哥初步选址的企业,这些数据可用于判断一个更基础的问题:塔毛利帕斯州是否值得进入项目的下一轮候选名单。
选址方法
制造业选址并不是从一份“可租厂房清单”开始。
在进入具体园区和物业筛选之前,首先需要明确生产工艺、规划产能、客户分布、供应链结构,以及电力、天然气、水、劳动力和物流等运营约束。在此基础上,才能比较不同城市和工业走廊的总成本、执行周期与落地风险。
物业是选址分析的结果,而不是起点。
如需结合具体项目参数进一步比较墨西哥不同城市、工业园区及厂房方案,可与作者联系。
José Luis Enciso(何塞·路易斯·恩西索,陆海平)
Keno Consulting 战略咨询总监。曾任墨西哥经济部驻华公使衔参赞及驻华最高代表,长期参与中墨贸易、投资及产业合作。目前主要为中国制造企业在墨西哥的建厂选址、投资落地及供应链布局提供咨询服务。常驻北京,团队在墨西哥负责项目执行。
邮箱:joseluis@kenoconsulting.com.mx
微信:+86 185 1182 1760
网站:www.kenoconsulting.com.mx